Raportowanie ESG pokazuje, jak przedsiębiorstwo wpływa na środowisko i ludzi oraz jak zarządza związanymi z tym ryzykami i szansami. Obejmuje m.in. informacje o zużyciu zasobów, emisjach, warunkach pracy i zasadach prowadzenia biznesu. Dla części firm jest obowiązkiem prawnym. Innym pomaga odpowiadać na pytania kontrahentów i instytucji finansowych, a także lepiej oceniać efekty własnych działań. Podstawą rzetelnego raportowania są dane, które można zweryfikować i porównać. Deklarację o ograniczeniu zużycia materiałów powinny więc uzupełniać wyniki pomiarów, opis wprowadzonych zmian oraz informacja, jak obliczono osiągnięte rezultaty.
ESG – co to jest i jakie obszary obejmuje?
ESG to skrót od Environmental, Social i Governance, czyli trzech obszarów dotyczących funkcjonowania przedsiębiorstwa:
- E – środowisko – m.in. emisje gazów cieplarnianych, zużycie energii i wody, wykorzystanie surowców, odpady oraz wpływ na przyrodę.
- S – kwestie społeczne – m.in. warunki zatrudnienia, bezpieczeństwo pracy, prawa człowieka oraz wpływ na pracowników, konsumentów i lokalne społeczności.
- G – ład korporacyjny – m.in. nadzór nad działalnością firmy, etyka biznesowa, przeciwdziałanie korupcji i zasady odpowiedzialności za podejmowane decyzje.
W praktyce ESG dotyczy wielu codziennych decyzji: wyboru dostawców, organizacji pracy, zakupu materiałów czy modernizacji zakładu. Pozwala spojrzeć na ich skutki szerzej niż wyłącznie przez pryzmat bieżących kosztów.
Spis treści
ToggleStrategia ESG a raportowanie – czym się różnią?
Strategia ESG określa, co firma zamierza zmienić, w jakim terminie i kto odpowiada za realizację celów. Raportowanie pozwala przedstawić stan obecny oraz ocenić postępy. Oba działania powinny opierać się na tych samych danych i jasno określonych zasadach pomiaru. Zakład produkcyjny może zaplanować ograniczenie zużycia materiałów na jednostkę wyrobu. Strategia powinna wskazywać poziom wyjściowy, docelowy wynik, harmonogram i potrzebne działania. W raporcie przedsiębiorstwo przedstawia następnie rzeczywiste zużycie, wyjaśnia zmiany i opisuje ewentualne trudności w osiągnięciu celu. Takie podejście ułatwia ocenę, czy poprawa wynika z usprawnienia procesu, czy np. ze spadku produkcji. Samo zmniejszenie zakupów nie musi bowiem oznaczać bardziej efektywnego wykorzystania zasobów.
Na czym polega raportowanie ESG i co zawiera raport?
Raportowanie ESG to proces zbierania, analizowania i przedstawiania informacji o kwestiach środowiskowych, społecznych i zarządczych. Raport może obejmować polityki firmy, cele, podjęte działania, wyniki oraz istotne ryzyka i szanse. W przypadku przedsiębiorstw objętych dyrektywą CSRD obowiązkowa sprawozdawczość zrównoważonego rozwoju jest wyodrębnioną częścią sprawozdania z działalności. Sporządza się ją zgodnie z europejskimi standardami ESRS i poddaje atestacji przez biegłego rewidenta. Nie jest więc dowolnie przygotowanym zestawieniem inicjatyw firmy.
Zakres informacji ustala się z uwzględnieniem zasady podwójnej istotności. Przedsiębiorstwo analizuje dwie perspektywy:
- Wpływ firmy na otoczenie – np. skutki emisji, zużycia wody, warunków pracy czy działalności dostawców.
- Wpływ kwestii zrównoważonego rozwoju na firmę – np. ryzyko przerw w produkcji z powodu niedoboru wody, zmian regulacyjnych lub problemów w łańcuchu dostaw.
Zagadnienie może być istotne z jednej z tych perspektyw albo z obu. Nie trzeba zatem wykazać jednocześnie istotnego wpływu na środowisko i istotnych skutków finansowych, aby uwzględnić dany temat w sprawozdawczości.
Od kiedy obowiązkowe jest raportowanie ESG?
Nie ma jednej daty, od której wszystkie firmy muszą raportować ESG. Obowiązki wprowadzano etapami, a ich zakres i harmonogram były później zmieniane. Wybrane duże jednostki raportowały informacje niefinansowe już za 2017 rok, na podstawie przepisów wdrażających dyrektywę NFRD. Z kolei pierwsze obowiązkowe sprawozdania zgodne z CSRD i standardami ESRS dotyczyły roku obrotowego 2024 i były publikowane w 2025 r.
Dla kolejnych grup przedsiębiorstw dyrektywa „stop-the-clock” przesunęła rozpoczęcie raportowania o dwa lata. W przypadku tzw. drugiej fali termin przesunięto z roku obrotowego 2025 na 2027, a trzeciej – z 2026 na 2028. Późniejsza dyrektywa Omnibus I dodatkowo zawęziła zakres podmiotów, które docelowo będą objęte obowiązkiem. Dlatego wcześniejsze harmonogramy, publikowane przed tymi zmianami, nie wystarczą do oceny sytuacji konkretnej firmy.
Kto ma obowiązek raportować ESG po zmianach przepisów?
Dyrektywa (UE) 2026/470, przyjęta w ramach pakietu Omnibus I, ograniczyła docelowy zakres CSRD przede wszystkim do przedsiębiorstw i grup kapitałowych, które spełniają łącznie dwa warunki:
- zatrudniają ponad 1000 pracowników;
- osiągają ponad 450 mln euro rocznych przychodów netto ze sprzedaży.
Przewidziano również szczególne zasady i zwolnienia, m.in. dotyczące raportowania w grupach kapitałowych. Samo przekroczenie jednego progu nie wystarcza więc do stwierdzenia, że firma znajdzie się w nowym zakresie obowiązku.
W Polsce wdrażanie Omnibusa I podzielono na dwa etapy. Wprowadzono już możliwość zwolnienia części jednostek z raportowania za lata obrotowe 2025 i 2026. Pozostałe zmiany wymagają wdrożenia do prawa krajowego; termin transpozycji dyrektywy upływa 19 marca 2027 r. Przy ocenie obowiązku trzeba zatem rozróżnić docelowe przepisy unijne od polskich zasad obowiązujących dla konkretnego roku.
Kto musi raportować ESG w 2026 roku?
W 2026 r. obowiązek dotyczy przede wszystkim jednostek z pierwszej fali CSRD, które nie korzystają ze zwolnienia. To grupa, która rozpoczęła raportowanie według nowych zasad za 2024 rok. Warto przy tym odróżnić dwa terminy: przy roku obrotowym zgodnym z kalendarzowym raport publikowany w 2026 r. dotyczy roku 2025, natomiast raport za 2026 r. powstaje w 2027 r.
Ustawa z 27 lutego 2026 r. umożliwiła części jednostek z pierwszej fali rezygnację z obowiązkowej sprawozdawczości za lata 2025 i 2026. Zwolnienie dotyczy podmiotów, które w danym i poprzednim roku obrotowym nie przekroczyły:
- 1000 osób średniorocznego zatrudnienia w przeliczeniu na pełne etaty lub
- 1,9 mld zł przychodów netto ze sprzedaży towarów i produktów.
Dla grup kapitałowych próg przychodów wynosi 1,9 mld zł po wyłączeniach konsolidacyjnych albo 2,28 mld zł przed ich dokonaniem. Skorzystanie ze zwolnienia wymaga decyzji kierownika jednostki lub jednostki dominującej. Nie następuje automatycznie. Firmy z drugiej i trzeciej fali nie rozpoczynają raportowania w pierwotnie przewidzianych terminach. Przed ustaleniem obowiązków trzeba uwzględnić zarówno ich odroczenie, jak i zawężenie zakresu CSRD.
Jakie wskaźniki ESG warto mierzyć?
Wskaźniki ESG powinny odpowiadać działalności przedsiębiorstwa i umożliwiać ocenę zmian w czasie. Firma produkcyjna, sieć handlowa i przedsiębiorstwo usługowe mogą potrzebować różnych danych. W obowiązkowej sprawozdawczości ich dobór wynika z wymogów standardów oraz oceny istotności. Przykładowe wskaźniki obejmują:
| Obszar | Przykładowe wskaźniki ESG |
| Środowisko | Emisje gazów cieplarnianych w tonach CO₂e, zużycie energii w MWh, zużycie wody w m³, masa odpadów, udział materiałów pochodzących z recyklingu |
| Kwestie społeczne | Liczba i wskaźnik wypadków przy pracy, rotacja pracowników, luka płacowa, średnia liczba godzin szkoleń |
| Ład korporacyjny i etyka biznesowa | Potwierdzone przypadki korupcji, zakres szkoleń antykorupcyjnych, dane o praktykach płatniczych wobec dostawców |
To przykłady, a nie lista obowiązkowych ujawnień dla każdej firmy. Każdy wskaźnik powinien mieć określone źródło danych, metodę obliczania i okres pomiaru. Przydatne bywa też zestawienie wartości całkowitej ze wskaźnikiem względnym, np. zużycia energii w zakładzie z ilością energii potrzebną do wytworzenia jednej tony produktu. Ułatwia to ocenę efektywności niezależnie od zmian wielkości produkcji.
Jak zmieniają się standardy ESRS?
We wrześniu 2026 r. opublikowano rozporządzenie delegowane Komisji (UE) 2026/1563, które upraszcza ESRS i ogranicza liczbę wymaganych punktów danych. Rozporządzenie ma wejść w życie 10 listopada 2026 r., a zmienione standardy będą stosowane do lat obrotowych rozpoczynających się 1 stycznia 2027 r. lub później. Dla roku obrotowego rozpoczynającego się w 2026 r. przewidziano możliwość wcześniejszego zastosowania nowych standardów albo pozostania przy dotychczasowych ESRS z określonymi uproszczeniami. Przy przygotowaniu raportu trzeba więc ustalić, która wersja standardów będzie podstawą sprawozdawczości.
Czy mniejsze firmy również potrzebują danych ESG?
Brak obowiązku sporządzania raportu zgodnego z CSRD nie oznacza, że dane ESG są firmie niepotrzebne. O informacje o emisjach, zużyciu zasobów czy warunkach pracy mogą pytać klienci, banki i partnerzy biznesowi. Takie zapytanie nie jest jednak równoznaczne z objęciem przedsiębiorstwa pełnym obowiązkiem ustawowego raportowania.
Mniejsze firmy mogą porządkować informacje dobrowolnie. Jednym z dostępnych narzędzi jest standard VSME, opracowany z myślą o małych i średnich przedsiębiorstwach nieobjętych CSRD. Towarzyszący mu cyfrowy szablon ułatwia zbieranie i przedstawianie danych w ujednolicony sposób. W praktyce warto zacząć od informacji, które firma już posiada: faktur za energię i wodę, ewidencji odpadów, dokumentacji BHP, danych kadrowych oraz zapisów dotyczących zakupów i wykorzystania materiałów.
Jakie są przykłady raportów ESG?
Przykładów można szukać w publicznych raportach rocznych przedsiębiorstw. Informacje ESG często stanowią część większego dokumentu, dlatego nie zawsze występują pod osobnym tytułem „raport ESG”.
- Grupa ORLEN – publikuje sprawozdawczość zrównoważonego rozwoju w ramach sprawozdania z działalności. W raporcie rocznym można znaleźć m.in. informacje o środowisku i klimacie, kwestiach społecznych oraz postępowaniu w biznesie.
- Grupa LPP – od sprawozdania za 2024 r. zamieszcza oświadczenia dotyczące zrównoważonego rozwoju w skonsolidowanych raportach rocznych. To przykład sprawozdawczości firmy z branży odzieżowej, w której znaczenie mają m.in. materiały, procesy produkcyjne i współpraca z dostawcami.
Przeglądając takie dokumenty, warto zwrócić uwagę na sposób opisywania celów, prezentowania wskaźników i wyjaśniania zmian rok do roku. Raport innej firmy może pomóc zrozumieć strukturę sprawozdawczości, ale nie zastępuje własnej oceny istotności. Sam bilans emisji, analiza cyklu życia produktu czy certyfikat środowiskowy nie obejmują całego zakresu ESG. Mogą dostarczać części potrzebnych informacji, lecz nie zastępują sprawozdawczości dotyczącej przedsiębiorstwa.
Jak Smart Bee Box może wspierać zbieranie danych do ESG?
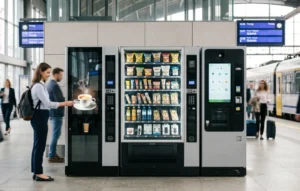
W zakładzie produkcyjnym część danych przydatnych do zarządzania zasobami powstaje podczas wydawania i zwrotu narzędzi oraz artykułów BHP. Ich uporządkowanie pomaga ustalić, jakie wyposażenie jest pobierane, gdzie trafia i z jakimi kosztami wiąże się jego wykorzystanie. Smart Bee Box umożliwia ewidencjonowanie pobrań i zwrotów, monitorowanie narzędzi oraz generowanie raportów dotyczących ich wykorzystania i kosztów. System pozwala również przypisywać koszty pobranych narzędzi do konkretnych zleceń lub operacji produkcyjnych.
Dane te mogą pomóc firmie:
- porównywać pobrania wyposażenia w poszczególnych okresach;
- identyfikować nietypowo duże zapotrzebowanie i sprawdzać jego przyczyny;
- analizować wykorzystanie narzędzi w odniesieniu do realizowanych zleceń;
- oceniać efekty zmian w organizacji gospodarki narzędziowej.
Rejestr pobrań nie jest jednak automatycznie pomiarem zużycia materiałów, ilości odpadów ani emisji. Aby wykorzystać go do obliczenia wskaźnika ESG, trzeba ustalić metodę i w razie potrzeby połączyć dane z innymi źródłami, np. informacjami o masie produktów, ich składzie, regeneracji lub zagospodarowaniu po zużyciu. Smart Bee Box może więc wspierać gromadzenie części danych operacyjnych potrzebnych do analiz ESG. Jednocześnie pomaga w codziennej kontroli wyposażenia, niezależnie od tego, czy przedsiębiorstwo podlega obowiązkowej sprawozdawczości.
Poznaj możliwości Smart Bee Box i umów się na prezentację systemu. Sprawdź, jak uporządkować obieg narzędzi i artykułów BHP oraz uzyskać dokładniejszy obraz ich wykorzystania w Twojej firmie.
Najczęściej Zadawane Pytania (FAQ)
Raportowanie ESG polega na zbieraniu, analizowaniu i przedstawianiu danych dotyczących wpływu firmy na środowisko, kwestie społeczne oraz sposób zarządzania organizacją.
Obowiązek dotyczy przedsiębiorstw objętych przepisami CSRD. Po zmianach zakres ten obejmuje przede wszystkim największe firmy i grupy kapitałowe spełniające określone progi zatrudnienia i przychodów.
Obowiązek był wprowadzany etapami. Pierwsze raporty zgodne z CSRD dotyczyły roku obrotowego 2024 i były publikowane w 2025 roku. Dla kolejnych grup terminy zostały przesunięte.
Koszt przygotowania raportu ESG nie jest stały i nie został określony w artykule. Zależy m.in. od wielkości firmy, zakresu wymaganych danych oraz sposobu przygotowania sprawozdania.
Przykładami są sprawozdania zrównoważonego rozwoju publikowane w raportach rocznych m.in. przez Grupę ORLEN oraz Grupę LPP.
ESG obejmuje trzy obszary: Environmental – środowisko, Social – kwestie społeczne oraz Governance – ład korporacyjny.
Do obowiązkowej sprawozdawczości zobowiązane są podmioty objęte przepisami CSRD. Zakres obowiązku zależy m.in. od wielkości przedsiębiorstwa, liczby pracowników, przychodów oraz aktualnych przepisów obowiązujących w danym roku.